-Fuente: Bloomberg 10 de agosto de 2022
Mientras empresas como Shell y ExxonMobil siguen generando enormes beneficios este año, la bonanza del sector del petróleo y el gas contrasta fuertemente con dos crisis que azotan al mundo: la creciente inflación y el cambio climático.
Los accionistas sin duda se están beneficiando de las ganancias récord en forma de recompra de acciones y dividendos. Pero el planeta se beneficiaría si las compañías de petróleo y gas invirtieran más para reducir su huella de carbono, específicamente las emisiones de metano.
El sector del petróleo y el gas representa aproximadamente una cuarta parte de las emisiones de metano derivadas de la actividad humana. Reducir la cantidad de este gas de efecto invernadero que se libera a la atmósfera podría ser clave para limitar el calentamiento global a corto plazo.
Si bien el metano permanece en la atmósfera menos tiempo que el dióxido de carbono (alrededor de 12 años en comparación con los cientos de años del CO2), es más potente a la hora de retener el calor. El efecto del calentamiento global del metano es aproximadamente 83 veces mayor que el del CO2 en un período de 20 años, y 30 veces más potente en un lapso de 100 años, según el Panel Intergubernamental sobre el Cambio Climático de la ONU.
Aquí presentamos cuatro gráficos de BloombergNEF que exponen el problema del metano y cómo está respondiendo la industria del petróleo y el gas.
1. La magnitud del problema mundial del metano
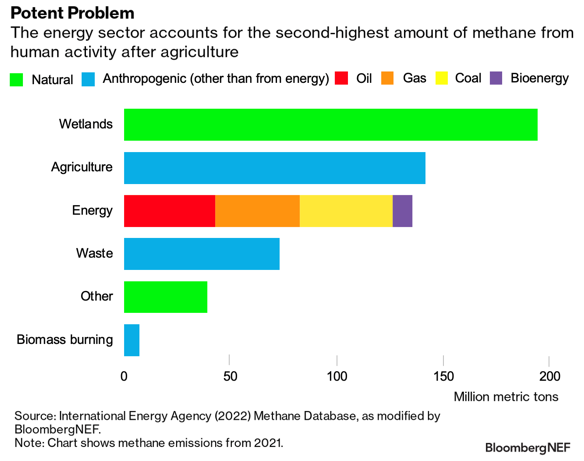
Las emisiones de metano se generan tanto por fuentes naturales, como los microbios en los humedales, como por la actividad humana. La principal fuente de emisiones antropogénicas de metano es la agricultura, seguida del sector energético.
El creciente reconocimiento del papel del metano en la crisis climática culminó con la firma, el año pasado, del Compromiso Mundial sobre el Metano por parte de más de 100 países, un compromiso no vinculante para reducir las emisiones colectivas de metano en un 30 % para finales de la década, en comparación con los niveles de 2020.
Sin embargo, China, Rusia, India e Irán, que se encuentran entre los cinco principales emisores de metano del sector energético a nivel mundial, brillan por su ausencia en la lista de signatarios.
A nivel corporativo, la Iniciativa Climática del Petróleo y el Gas, entre cuyos miembros se encuentran BP y Chevron, ha establecido un objetivo para que las empresas reduzcan la ‘intensidad de metano’ de sus operaciones a menos del 0,2 % para 2025. Esto se refiere a las emisiones como un porcentaje del gas natural que se comercializa, y es un paso previo para generar emisiones de metano “casi nulas” para 2030.
Según datos de la Agencia Internacional de Energía, la industria del petróleo y el gas fue responsable de 82,5 millones de toneladas métricas de emisiones de metano el año pasado, lo que representa aproximadamente una cuarta parte del total de emisiones antropogénicas. Esta cifra supone un aumento con respecto a los 80,4 millones de toneladas registradas en 2015.
2. De dónde proviene el metano en el sector del petróleo y el gas.
Las emisiones de metano son un problema persistente para las compañías de petróleo y gas y, a diferencia del CO2, son casi en su totalidad emisiones de Alcance 1 provenientes de sus propias operaciones. Alrededor del 80 % de las emisiones de metano del sector provienen del segmento upstream, es decir, de la producción de petróleo y gas en tierra y en alta mar.
Existen tres fuentes principales: la ventilación, la quema de gases y las denominadas emisiones fugitivas.
El gas natural suele ser un subproducto de la extracción de petróleo. Si su uso o venta no resulta rentable —por ejemplo, si la infraestructura de gasoductos para su transporte es insuficiente—, los productores optan por quemarlo o liberarlo a la atmósfera. Parte del gas también se quema por motivos de seguridad y mantenimiento.
Si bien la combustión del gas lo convierte en dióxido de carbono y agua, los equipos de quema defectuosos o ineficientes pueden provocar que el metano se libere directamente al aire.
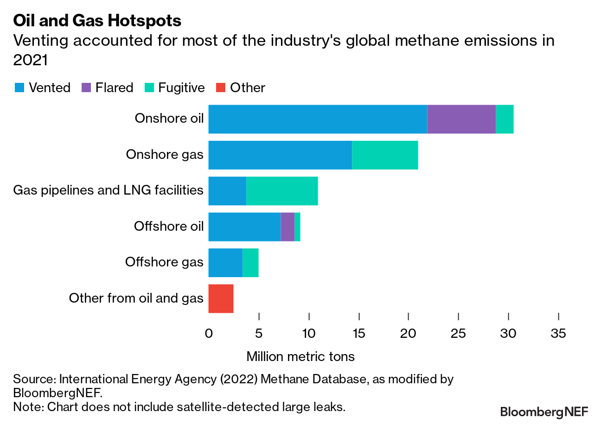
En 2021, la ventilación y la quema de gases representaron el 64 % y el 11 % de las emisiones de metano del sector del petróleo y el gas, respectivamente. El resto provino de fugas involuntarias, conocidas como emisiones fugitivas, que escapaban de válvulas o equipos sellados incorrectamente.
3. Esfuerzos para abordar las emisiones de metano
Para abordar el problema del metano, las compañías de petróleo y gas deben, en primer lugar, poder cuantificar con precisión la magnitud del problema.
Las emisiones de metano son difíciles de rastrear y, sistemáticamente, se subestiman. Superar este obstáculo inicial requerirá un mayor gasto en tecnologías avanzadas de detección y cuantificación de metano, incluyendo sensores, drones, aeronaves y satélites.
BNEF prevé que el mercado de detección de metano en la industria del petróleo y el gas alcance los 918 millones de dólares en 2025. Alrededor del 85 % del gasto se concentrará en las actividades de exploración y producción, ya que es ahí donde se produce la gran mayoría de las emisiones.
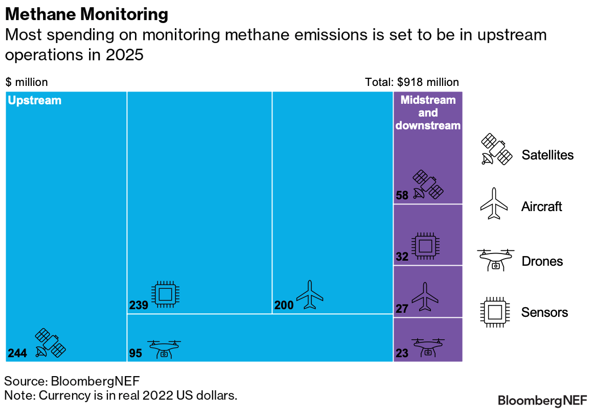
El tamaño de mercado previsto contrasta con un mercado potencial total estimado de 14.900 millones de dólares. Esta gran discrepancia refleja que hasta el momento un número relativamente pequeño de empresas ha establecido objetivos de reducción de metano, y que estas emisiones reciben menos atención regulatoria fuera de Estados Unidos y Europa.
“Detectar y cuantificar el metano es solo una parte de la solución”, afirma Stephanie Diaz, analista del equipo de tecnología e innovación de BNEF. “Para reducir realmente las emisiones de metano, las empresas deberán reemplazar los equipos antiguos e invertir en tecnologías que permitan recuperarlo”.”
Según la AIE, basándose en los precios medios del gas natural de los últimos cinco años, alrededor del 41% de las emisiones de metano del sector del petróleo y el gas podrían reducirse sin coste neto si se vendiera el gas capturado.
4. Estados Unidos está bien posicionado.
América del Norte se perfila como líder mundial en la inversión en detección avanzada de metano en la industria del petróleo y el gas. Esto se deberá a la gran cantidad de activos que requieren monitoreo, especialmente en las cuencas de Permian, Anadarko y los Apalaches en Estados Unidos, así como a la presión regulatoria y los objetivos corporativos.
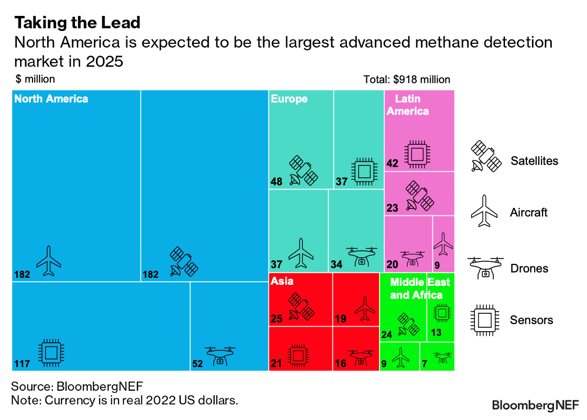
Estados Unidos, Canadá y Europa tienen las regulaciones más estrictas con respecto al metano, y las empresas de petróleo y gas que cotizan en bolsa también se enfrentan a la presión de los inversores para que ‘desmetanicen’ sus operaciones.
Los productores norteamericanos tienen una oportunidad única, sobre todo porque la mayoría de las empresas emergentes y los proveedores de servicios especializados en monitoreo avanzado tienen su sede en la región. Además, la geografía natural facilita la vigilancia aérea y el monitoreo satelital en comparación con otras partes del mundo.
Las compañías petroleras y gasísticas de Norteamérica podrían aprovechar esta ventaja competitiva para ofrecer un producto diferenciado y más ecológico en forma de gas con bajo o nulo contenido de metano.
En Estados Unidos, la Ley de Reducción de la Inflación podría impulsar aún más esta iniciativa. Esta ley emplea un enfoque de incentivos y sanciones, con 1.500 millones de dólares en incentivos para la monitorización y mitigación del metano, y penalizaciones para los propietarios y operadores de instalaciones de petróleo y gas por emisiones de metano superiores a un determinado umbral. Por último, me gustaría presentar el sensor de detección de metano BL-Ch4, montado en un dron, que permite abordar el problema de las emisiones de metano de forma más eficaz. Para obtener más información, no dude en contactarnos.